2023年冷冻水产品市场深度解析 价格走势、厂家供应与品牌全景
引言
随着居民消费升级与冷链物流的飞速发展,冷冻水产品作为优质蛋白的重要来源,正迎来前所未有的市场机遇。2023年,行业在经历了疫情后的需求反弹与供给调整后,呈现出新的价格动态、竞争格局与品牌生态。本文将从价格行情、厂家供应、批发渠道、产品图片与品牌建设等维度,为您全面梳理冷冻水产品的市场现状与趋势,为从业者与采购商提供参考。
一、2023年冷冻水产品价格走势分析
2023年,冷冻水产品价格整体呈现“先抑后扬、分化明显”的特征。受年初渔业资源恢复、进口冻品库存充裕影响,一季度部分品类如冻虾、冻鳕鱼价格同比回落5%-10%;进入二季度,随着餐饮渠道复苏及家庭囤货需求增加,冻品价格企稳回升;三季度受休渔期延长及饲料成本上涨推动,海水鱼、虾类价格环比上涨8%-15%,其中南美白对虾(40/50规格)批发均价从年初的48元/公斤涨至55元/公斤左右。淡水鱼冻品则因生猪价格低迷的替代效应,涨幅有限,冻罗非鱼片价格稳定在22-25元/公斤。整体来看,2023年冷冻水产品价格中枢较2022年上移约6%,高价值品类(如银鳕鱼、北极甜虾)受汇率与运输成本影响,价格高位震荡。
影响价格的核心因素包括:饲料与燃油成本、捕捞配额与养殖成活率、进口关税及汇率波动、冷库库存周转率以及终端消费信心。预计2024年,随着全球供应链进一步恢复,价格将趋于平稳,但优质大规格产品仍具溢价空间。
二、主流厂家供应格局与批发渠道
冷冻水产品加工厂家呈现“沿海集聚、龙头引领、集群发展”的格局。山东、福建、广东、浙江、辽宁五省集中了全国70%以上的規模以上加工企业。龙头企业如国联水产、獐子岛、大湖股份、中水渔业等,凭借全产业链优势,在供应稳定性与品质控制上占据领先地位。国联水产的冻虾系列、獐子岛的冻贝类、大湖股份的冻鱼糜制品均为市场畅销品。
2023年,厂家供应呈现两大特点:一是定制化加工需求增长,餐饮连锁与电商平台倾向于直接与工厂签订OEM协议,要求规格分级、无冰衣或少冰衣、独立包装;二是预制菜赛道催化,众多冷冻加工厂增设调理水产线,供应免浆鱼片、调味虾仁、蒜蓉粉丝贝等半成品。批发渠道方面,传统路径为“厂家—一级批发商(产地/销地市场)—二级批发商—终端”,当前电商批发(1688、美菜)、社区团购直采、直播带货等新渠道占比提升至25%左右。采购方可根据规模选择:大批量长协订单宜直接对接厂家;中小批量可借助销地批发市场或B2B平台;灵活补货则可通过社区团购网格仓。
三、产品图片与品牌建设:从视觉信任到溢价能力
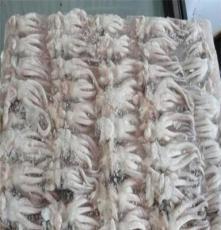
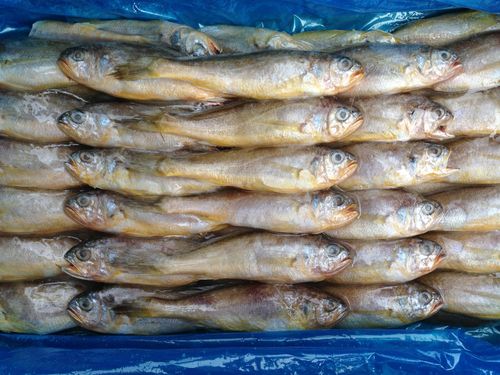
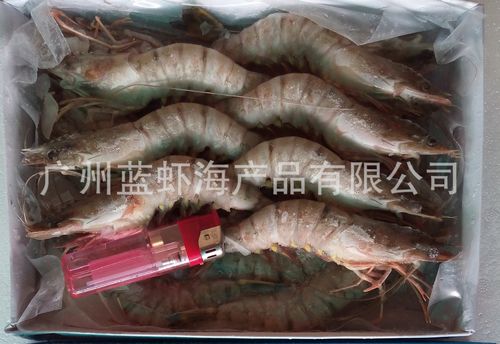
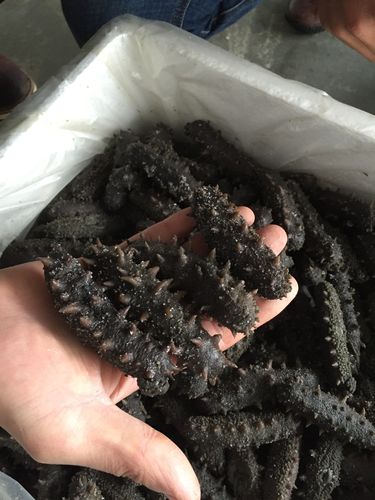
在线上交易日益普遍的背景下,“产品图片”成为影响转化率的关键因素。调研显示,专业、真实的冷冻水产品图片(包括解冻后状态、加工车间实拍、检测报告可视化)可使批发询盘量提升30%以上。厂家通常提供高清产品图包(含规格标签、烹饪示例),电商卖家则需注重场景化拍摄,以“解冻前后对比”打消消费者对冻品新鲜度的疑虑。
品牌化是冷冻水产品摆脱同质化竞争的核心路径。当前市场品牌分为三类:一是全国性生产商品牌(如国联、獐子岛),以品质背书与全渠道覆盖见长;二是区域特色品牌(如舟山带鱼、湛江对虾),依托地理标志与产地优势;三是零售与餐饮自有品牌(如山姆Member's Mark、盒马工坊)。2023年,品牌竞争焦点从“价格战”转向“价值战”,可追溯源产地、MSC/ASC认证、零添加保水剂等成为品牌传播的高频词。建议中小企业通过细分品类(如有机冻虾、船冻海鲜)建立差异化品牌,并利用短视频与直播展示捕捞加工过程,构建信任资产。
2023年的冷冻水产品行业在价格波动中彰显韧性,在供应变革中加速升级。对于采购商而言,把握厂家直采与批发市场的价差节奏,关注品牌产品的溢价逻辑,是控制成本与保障品质的关键;对于生产企业,深耕产品力与品牌力,借助数字化图片素材与全渠道营销,方能在竞争激烈的市场中赢得先机。随着冷链基础设施的完善与消费习惯的固化,冷冻水产品市场有望持续扩容,高品质、品牌化、便利化将成为主导趋势。
如若转载,请注明出处:http://www.haixianxiaoshou.com/product/121.html
更新时间:2026-11-21 20:02:17