2022-2027年中国水产品冷冻加工行业市场供需及重点企业投资评估研究分析报告
第一章 报告概述
1.1 报告研究背景与目的
随着中国居民消费结构升级与冷链物流基础设施加速完善,水产品冷冻加工行业在保障优质蛋白供给、平抑季节性价格波动、拓展国内外市场等方面发挥着日益关键的作用。本报告立足2022年行业运行基线,系统梳理水产品冷冻加工产业链供需格局,展望2027年市场演进方向,并对重点企业投资价值进行评估,旨在为产业资本、金融机构及行业主管部门提供决策参考。
1.2 研究范围与方法
本报告研究对象涵盖海水、淡水水产品的冷冻保鲜、冷冻调理、冷冻鱼糜制品及冷冻裹粉制品等细分领域。研究方法以国家统计局、海关总署、农业农村部渔业渔政管理局公开数据为基础,结合行业协会统计、企业调研与专家访谈,采用定性与定量相结合的分析框架,辅以产业链纵向比较与重点企业财务模型搭建。数据基准期主要为2020-2024年,预测区间为2022-2027年(含2022-2024年历史对比与2025-2027年趋势外推)。
1.3 主要结论摘要
总体判断:中国水产品冷冻加工行业正处于由“规模扩张”向“质量效益提升”转变的关键阶段。需求端受预制菜、团餐及家庭便捷消费驱动保持中速增长,供给端受原料资源约束与环保政策趋紧影响,行业集中度有望进一步提升。预计2022-2027年行业市场规模年均复合增长率约5%-7%,速冻调理水产品与冷冻鱼糜制品为增速最快的细分赛道。
第二章 水产品冷冻加工行业概述
2.1 行业定义与产品分类
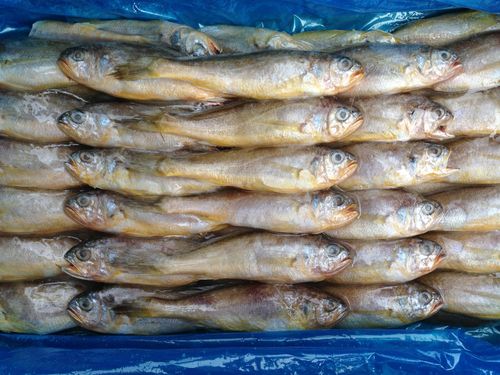
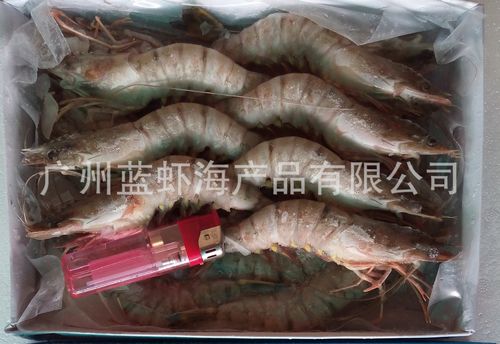
水产品冷冻加工指以鲜、活水产品为原料,经清洗、去头去内脏、分割、蒸煮或调理后,在-18℃以下进行速冻处理,并以冷链储运销售的加工活动。主要产品类别包括:冷冻原条/分割鱼虾类;冷冻调理水产品(腌制、调味、裹粉);冷冻鱼糜及鱼糜制品(鱼丸、蟹棒等);冷冻头足类及贝类制品。
2.2 行业发展历程与阶段特征
中国水产品冷冻加工大致经历三个阶段:2000-2010年以出口导向为主的代工扩张期;2011-2020年内需市场兴起与冷链网络铺开的双轮驱动期;2021年以来进入品牌化、预制菜化与数字化冷链融合的转型升级期。当前阶段的核心特征是:出口增速趋缓而内销占比持续提升,小龙虾、巴沙鱼、虾滑、酸菜鱼等大单品爆发带动行业创新创业。
2.3 产业链结构分析
上游为捕捞与养殖环节,原料鱼虾价格波动与季节性供应是主要成本变量;中游为冷冻加工企业,涉及速冻设备、制冷能耗、包装材料等固定资产与辅料成本;下游经由冷链物流、批发市场、商超、餐饮渠道及电商零售到达终端消费者。冷链环节的完善程度直接决定产品损耗率与辐射半径。
第三章 市场供需分析
3.1 供给侧分析
3.1.1 产能与产量规模
2022年我国水产品冷冻加工品产量约1,100万吨(折合原料加工量口径),2024年增至约1,250万吨。产区高度集中于山东(荣成、青岛)、福建(福州、宁德)、广东(湛江、汕头)、浙江(舟山)、辽宁(大连)等沿海省份,合计贡献全国约70%产量。内陆省份湖北、湖南、江西的淡水鱼虾冷冻加工增速呈两位数增长。
3.1.2 原料供应与成本结构
原料成本占生产总成本约65%-75%。近三年罗非鱼、南美白虾、鳕鱼、三文鱼等主要原料价格受国际汇率、远洋捕捞配额及国内养殖周期影响,年均波动幅度达10%-20%。冷冻加工企业普遍通过长期采购协议、鱼粉替代方案及产品结构调整对冲原料风险。能耗方面,冷链改造与余热回收技术推广已成为主要降本方向。
3.1.3 供给能力变化预测(2025-2027年)
受渔业资源环境约束与工厂化改造周期约数。新建园区绿地投资正受得严格的能耗与水耗排放核定准入。
如若转载,请注明出处:http://www.haixianxiaoshou.com/product/123.html
更新时间:2026-11-21 19:29:37